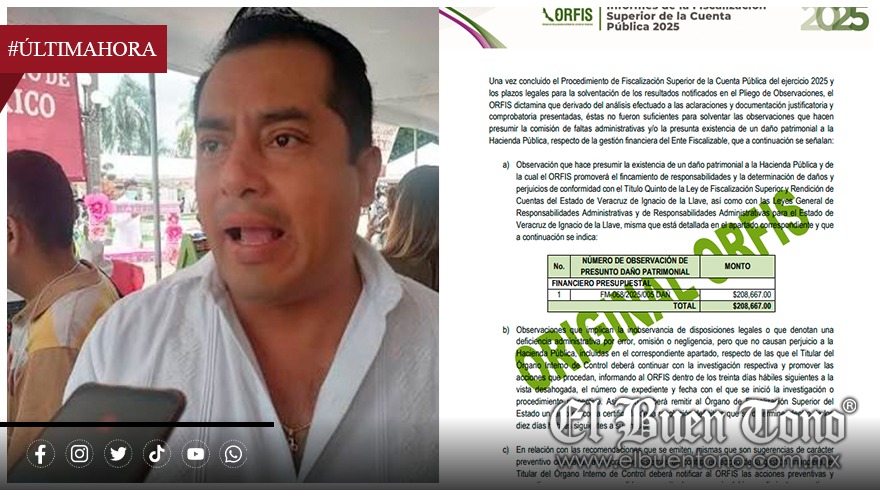
La Cuenta Pública 2025 del Ayuntamiento de Fortín presenta 62 observaciones, 32 recomendaciones, obras irregulares por más de $8.4 millones y adeudos millonarios con el IPE y el SAT
FORTÍN, VER., 23 DE SEPTIEMBRE DE 2026. El Órgano de Fiscalización Superior del Estado de Veracruz (ORFIS) concluyó el Procedimiento de Fiscalización Superior de la Cuenta Pública 2025 del Ayuntamiento de Fortín, Veracruz, determinando un presunto daño patrimonial por $208,667.00 (doscientos ocho mil seiscientos sesenta y siete pesos 00/100 M.N.), derivado del entero extemporáneo de retenciones de ISR por sueldos y salarios, lo que generó multas a cargo del erario municipal.
El Informe de Resultados —elaborado conforme a las Normas Internacionales de Auditoría (NIA), los Postulados Básicos de Contabilidad Gubernamental, las Normas Profesionales de Auditoría del Sistema Nacional de Fiscalización (NPASNF) y las Reglas Técnicas de Auditoría Pública para el Procedimiento de Fiscalización Superior— revela un descontrol administrativo y financiero generalizado, con observaciones que no fueron solventadas pese al plazo legal de 15 días hábiles otorgado a las y los servidores públicos responsables.
I. PRESUNTO DAÑO PATRIMONIAL
Observación FM-068/2025/005 DAÑ
El Ente Fiscalizable enteró de manera extemporánea el Impuesto Sobre la Renta retenido por Sueldos y Salarios correspondiente al ejercicio 2025, lo que originó el pago de multas ante la autoridad fiscal:
| Impuesto | Ejercicio | Mes | Concepto | Monto |
|---|---|---|---|---|
| ISR Retención Sueldos y Salarios | 2025 | Marzo | Multas | $113,441.00 |
| ISR Retención Sueldos y Salarios | 2025 | Abril | Multas | $95,226.00 |
| TOTAL | $208,667.00 |
Fuente: Cuenta bancaria número 18-00022934-9 del Banco Santander México, S.A.
Fundamento jurídico incumplido: Artículos 134 de la Constitución Política de los Estados Unidos Mexicanos; 7 de la Ley General de Responsabilidades Administrativas; 86 fracciones II y V y quinto párrafo, y 96 de la Ley del Impuesto Sobre la Renta; 104 segundo párrafo de la Ley Orgánica del Municipio Libre; 21, 81 fracción III y 82 del Código Fiscal de la Federación; 42 y 63 del Código Financiero para el Estado de Veracruz de Ignacio de la Llave; y 14 fracción II, incisos e) y f) de las Reglas Técnicas de Auditoría Pública.
Resolución: Las aclaraciones presentadas no exhibieron documentación alguna que justificara el entero extemporáneo, por lo que la observación persiste y el Titular del Órgano Interno de Control deberá realizar el seguimiento correspondiente.
II. ADEUDOS MILLONARIOS CON EL IPE
Observación FM-068/2025/006 ADM
La compulsa realizada con el Instituto de Pensiones del Estado (IPE) reveló que el Ayuntamiento de Fortín no enteró las cuotas, aportaciones y recargos del ejercicio 2025 y de ejercicios anteriores, acumulando un adeudo total de $6,084,593.70 M.N.
Adeudo del ejercicio 2025
| Concepto | Monto |
|---|---|
| Cuotas | $353,987.24 |
| Aportaciones P.M.P | $590,029.04 |
| Recargos | $10,793.79 |
| Otros | $46,253.22 |
| Total 2025 | $1,001,063.29 |
Adeudo de ejercicios anteriores (2020-2024)
| Concepto | Monto |
|---|---|
| Cuotas | $1,442,421.96 |
| Aportaciones P.M.P | $2,434,648.47 |
| Recargos | $103,673.81 |
| Otros | $1,102,786.17 |
| Total 2020-2024 | $5,083,530.41 |
Saldo contable pendiente de enterar 2025
| Cuenta Contable | Concepto | Periodo | Monto |
|---|---|---|---|
| 2.1.1.7.02.01.01 | IPE Cuota | Enero-Diciembre | $115,724.87 |
| 2.1.1.7.02.01.02 | IPE Préstamos | Enero-Diciembre | $29,662.45 |
Agravante: El Ente Fiscalizable no remitió al IPE el presupuesto de egresos ni la plantilla de personal de los ejercicios 2018 al 2025, incumpliendo lo dispuesto por los artículos 7, 16, 17, 18 y 20 de la Ley de Pensiones del Estado de Veracruz de Ignacio de la Llave.
Resolución: No obstante que se exhibieron pólizas de pago durante el ejercicio 2025, no se mostró la liberación del IPE del adeudo que señala la compulsa, por lo que la observación persiste.
III. RETENCIONES DE IMPUESTOS NO ENTERADAS
Observación FM-068/2025/007 ADM
El Ayuntamiento retuvo impuestos federales que no fueron enterados en su totalidad ante la autoridad competente, con un saldo pendiente de $245,388.10 M.N.
| Concepto | Mes | Monto Retenido | Monto Enterado | Monto Pendiente |
|---|---|---|---|---|
| ISR Sueldos y Salarios | Marzo | $739,636.39 | $567,205.00 | $172,431.39 |
| ISR Sueldos y Salarios | Septiembre | $412,667.39 | $407,363.00 | $5,304.39 |
| ISR 10% Arrendamiento | Enero-Diciembre | $9,931.15 | $0.00 | $9,931.15 |
| ISR RESICO | Enero-Diciembre | $16,694.32 | $0.00 | $16,694.32 |
| IVA 10% Arrendamiento | Enero-Diciembre | $18,003.14 | $0.00 | $18,003.14 |
| IVA Retención 6% | Junio-Diciembre | $23,023.71 | $0.00 | $23,023.71 |
| TOTAL | $1,219,956.10 | $974,568.00 | $245,388.10 |
Agravantes adicionales:
- Registro contable sin soporte documental por $6,089.00 (póliza EG20250731000442).
- Opinión de Cumplimiento de Obligaciones Fiscales NEGATIVA emitida por el SAT, con incumplimiento en retenciones de ISR de noviembre y diciembre de 2025.
Fundamento jurídico incumplido: Artículos 86 fracción V y párrafo quinto, 96, 113-J y 116 quinto y sexto párrafos de la Ley del Impuesto Sobre la Renta; 1°-A fracción II, inciso a) de la Ley del Impuesto al Valor Agregado; 6º cuarto párrafo, fracción I, 81, 82 y 109 fracción II del Código Fiscal de la Federación.
Resolución: No obstante que se exhibió evidencia de disponibilidad de recursos, no se mostró certeza de haber realizado el pago de los impuestos señalados, por lo que la observación persiste.
IV. IMPUESTOS ESTATALES NO PAGADOS
Observación FM-068/2025/008 ADM
El Ayuntamiento causó impuestos estatales que no fueron provisionados contablemente ni pagados ante la autoridad competente:
| Impuesto | Monto |
|---|---|
| Impuesto Sobre Erogaciones por Remuneraciones al Trabajo Personal | $1,764,357.89 |
| Impuesto Adicional para el Fomento de la Educación | $264,653.68 |
| TOTAL | $2,029,011.57 |
Fundamento jurídico incumplido: Artículos 98, 99, 100, 101, 102, 103, 104, 134 y 135 del Código Financiero para el Estado de Veracruz de Ignacio de la Llave.
Resolución: No se exhibió documentación alguna, por lo que la observación persiste.
V. OBRAS PÚBLICAS EJECUTADAS DE FORMA IRREGULAR
El ORFIS identificó siete obras ejecutadas sin el dictamen en materia de impacto ambiental expedido por la Secretaría de Medio Ambiente (SEDEMA), lo que las clasifica como OBRA EJECUTADA DE FORMA IRREGULAR. El monto total observado asciende a $8,403,207.28 M.N.
| Núm. | Descripción de la Obra | Localidad | Monto Observado |
|---|---|---|---|
| 1 | Construcción de pavimentación con concreto hidráulico, guarniciones y banquetas en Av. Guadalupe Victoria | Monte Blanco | $1,852,852.13 |
| 2 | Rehabilitación de drenaje sanitario y drenaje pluvial en Av. Guadalupe Victoria | Monte Blanco | $1,140,178.76 |
| 3 | Rehabilitación de drenaje sanitario en calle Ignacio de la Llave | Monte Blanco | $758,313.90 |
| 4 | Construcción de drenaje sanitario en calles Tres Valles, Ixtaczoquitlán y Fortín de las Flores | San Marcial | $1,819,312.72 |
| 5 | Rehabilitación de drenaje sanitario y pluvial en calle Independencia | Santa Lucía Potrerillo | $788,277.87 |
| 6 | Ampliación de drenaje sanitario en colonia Esperanza | Colonia Esperanza | $1,677,873.32 |
| 7 | Rehabilitación de drenaje sanitario y pluvial en privada Moctezuma | Fortín de las Flores | $1,066,398.58 |
| TOTAL | $8,403,207.28 |
Irregularidades adicionales detectadas en las obras:
- Falta de Acta de Entrega-Recepción a la CAS Fortín en todos los casos.
- Bases de concurso sin fecha de emisión.
- Contratos con fundamentación legal errónea (Ley Número 233 en lugar de Ley Número 825).
- Garantías de Vicios Ocultos sin concordancia con el plazo legal.
- Registro de alta ante el IMSS extemporáneo.
- Falta de colocación de placa informativa de obra.
- Diferencias entre montos contratados y pagados sin convenios de reducción de metas.
Fundamento jurídico incumplido: Artículos 68, 69, 73, 74, 75, 76, 79 y 80 de la Ley Número 233 de Obras Públicas y Servicios Relacionados con Ellas del Estado de Veracruz; 12, 15, 21, 67, 68, 70, 72, 74, 75 y 79 de la Ley Número 825; 39, 46 y 52 de la Ley Estatal de Protección Ambiental; 73 Ter, fracciones II, III y IV y 104 segundo párrafo de la Ley Orgánica del Municipio Libre.
VI. OTRAS IRREGULARIDADES FINANCIERAS GRAVES
1. Cuentas por pagar sin soporte documental — $44,864,530.99
| Cuenta Contable | Concepto | Monto |
|---|---|---|
| 2.1.1.2.02 | Servicios Generales por Pagar a Corto Plazo | $35,908.00 |
| 2.1.1.7.04.01 | IVA Trasladado | $558,025.32 |
| 2.1.1.7.06.01 | IVA por Pagar | $12,427.79 |
| 2.1.1.7.06.02 | ISR por Pagar | $6,293.72 |
| 2.1.1.7.06.01 | IVA por Pagar (ejercicios anteriores) | $2,827.93 |
| 2.1.1.9.01 | Otras Cuentas por Pagar a Corto Plazo | $44,864,530.99 |
Agravante: Registro de nómina pagada a empleados sindicalizados (quincena 15/08/2025) mediante póliza EG20250831000677 por $385,032.04, que carece de soporte documental.
2. Diferencias en el padrón de contribuyentes del Impuesto Predial
| Concepto | Monto |
|---|---|
| Padrón de Contribuyentes (Padrón Factura) | $9,432,025.30 |
| Ingresos Estimados | $9,207,370.74 |
| Registrado en Cuentas de Orden | $26,929,074.00 |
Agravantes:
- Ingresos recaudados por Impuesto Predial corriente por $8,201,681.73 no registrados en cuentas de orden.
- Saldo en Caja General por $12,564.52 no ingresado a cuenta bancaria.
3. Padrón de establecimientos de bebidas alcohólicas sin cuantificar
No es posible determinar que lo registrado contablemente incluya la totalidad de los ingresos recaudados por licencias, permisos o autorizaciones.
4. Ingresos por espectáculos públicos sin soporte — $17,992.96
No se exhibió boletaje expedido, evidencia del cobro del impuesto ni actas circunstanciadas de liquidación.
5. Donativos en especie del DIF no registrados contablemente — $315,197.35
| Fecha | Concepto | Cantidad | Monto |
|---|---|---|---|
| 02/10/2025 | Tinacos, paquete de láminas, refrigeradores | 3, 7, 8 | $78,223.64 |
| 21/11/2025 | Paquete de mobiliario, material didáctico, equipo de seguridad | 2, 2, 2 | $236,973.71 |
6. Finiquito laboral sin CFDI — $200,000.00
Póliza EG20250220000040 del 20/02/2025. No se presentó Comprobante Fiscal Digital por Internet (CFDI) en formato XML y PDF.
7. Falta de publicación en la Gaceta Oficial
No se publicó el acuerdo del subcomité de adquisiciones que señala montos y modalidades de contratación.
8. Instituto Municipal de la Mujer sin operar como organismo descentralizado
A pesar de su creación, no opera con personalidad jurídica ni patrimonio propio, lo que limita sus atribuciones legales.
9. Falta de políticas ambientales
No se proporcionó: Programa Municipal de Protección al Ambiente, informe de recolección y disposición de residuos sólidos, documentación financiera de pagos por manejo de residuos, ni informe de depósito de desechos.
10. Juicios laborales no reconocidos contablemente
Existen 7 juicios laborales en trámite que no están reconocidos en los estados financieros ni en sus notas:
| Expediente | Demandante | Estado Jurídico |
|---|---|---|
| 1367/2014-V | Patricia Sánchez Sánchez | En espera de notificación de laudo |
| 10901/2018-IV | Fátima López Ojeda | Por celebrar audiencia de aceptación y protesta de cargo de perito |
| 2173/2018-III | Yolanda Rayón y Cop. | Improcedente el recurso de revocación |
| 1615/2018-IIIV | Margarita Leticia Luna Hernández | En espera para dictar laudo |
| 448/2018-IV | José Antonio Camargo Miranda | Cierre de instrucción |
| 552/2019-IV | Adrián Morales García | Suspendido el procedimiento |
| 328/2020-IV | Job Tobías Hernández | — |
| 887/2024-V | Lorenzo Hernández Jácome | Se celebrará audiencia de conciliación |
11. Falta de depreciación y revalúo de bienes
No se efectuaron los reconocimientos contables por concepto de depreciación acumulada de bienes muebles e inmuebles ni sus revalúos.
12. Órdenes de pago sin firmas de la Comisión de Hacienda — $188,031,593.66
El total de las pólizas de egresos que integran la muestra de auditoría carecen de las firmas de los integrantes de la Comisión de Hacienda Municipal.
13. Cuentas bancarias del Banco Azteca con saldos no cancelados — $2,661,926.41
| Cuenta Bancaria | Monto |
|---|---|
| 0172 0167096010 | $58,984.39 |
| 0172 0177680590 | $2,602,942.02 |
| TOTAL | $2,661,926.41 |
No se presentó evidencia de cancelación de cuentas ni cheque de caja expedido por las autoridades responsables.
14. Bienes en comodato no registrados contablemente — $2,737,971.98
| Bien | Número de Serie | Monto |
|---|---|---|
| Patrulla Camioneta RAM 1500 | 3C6SRBDT1PG642447 | $1,219,160.00 |
| Patrulla Camioneta RAM 1500 | 3C6SRBDT5PG642466 | $1,219,160.00 |
| Motocicleta SUZUKI | JS1C733B1P7101194 | $299,651.98 |
Otorgados en comodato por la Secretaría de Seguridad Pública del Estado, sin reconocimiento contable en cuentas de orden ni reporte en notas a los estados financieros.
15. Falta de Constancia de Cumplimiento de Obligaciones Fiscales Estatales
No se proporcionó la constancia emitida por la Secretaría de Finanzas y Planeación del Estado de Veracruz (SEFIPLAN).
VII. RESULTADO GENERAL DE LA FISCALIZACIÓN
| Tipo de Observación | Observaciones | Recomendaciones |
|---|---|---|
| Financiero-Presupuestal | 20 | 14 |
| Técnico a la Obra Pública | 27 | 15 |
| Deuda Pública y Disciplina Financiera | 15 | 3 |
| TOTAL | 62 | 32 |
VIII. EJERCICIO PRESUPUESTAL 2025
Ingresos
| Concepto | Estimado | Devengado |
|---|---|---|
| Impuestos | $27,698,474.18 | $25,326,030.08 |
| Contribuciones de Mejoras | $86,507.28 | $4,346.17 |
| Derechos | $17,489,436.54 | $18,776,575.05 |
| Productos | $8,666.83 | $431,501.46 |
| Aprovechamientos | $396,189.27 | $2,480.00 |
| Ingresos por Venta de Bienes y Servicios | $6,610,041.66 | $3,926,550.67 |
| Participaciones, Aportaciones y Convenios | $191,480,013.00 | $184,084,237.81 |
| Transferencias y Subsidios | $2,751,955.67 | $0.00 |
| TOTAL | $246,521,284.43 | $232,551,721.24 |
Egresos
| Concepto | Aprobado | Devengado |
|---|---|---|
| Servicios Personales | $69,234,996.43 | $60,981,785.41 |
| Materiales y Suministros | $15,504,031.24 | $19,681,529.52 |
| Servicios Generales | $34,859,345.65 | $55,340,332.52 |
| Transferencias y Subsidios | $4,178,291.18 | $8,997,115.44 |
| Bienes Muebles e Inmuebles | $1,366,010.50 | $5,017,262.81 |
| Inversión Pública | $117,705,346.00 | $63,788,691.10 |
| Deuda Pública | $3,673,263.43 | $27,441,670.07 |
| TOTAL | $246,521,284.43 | $241,248,386.87 |
Resultado
| Concepto | Monto |
|---|---|
| Resultado en Cuenta Pública | -$8,696,665.63 |
| Ahorro contable (Estado de Actividades) | $23,016,777.55 |
| Diferencia no conciliada | $31,713,443.18 |
Nota: El Ente Fiscalizable sobrestimó sus ingresos en relación con el monto establecido en su Ley de Ingresos.
IX. DESTINO DE LOS RECURSOS APLICADOS EN OBRAS Y ACCIONES
| Rubro | Monto Ejercido |
|---|---|
| Agua y Saneamiento (Drenaje y Alcantarillado) | $16,846,802.63 |
| Auditoría | $2,789,171.00 |
| Bienes Muebles | $1,499,900.00 |
| Deuda Pública | $11,544,000.01 |
| Educación | $3,732,117.49 |
| Electrificación | $3,097,373.35 |
| Equipamiento Urbano | $7,823,653.30 |
| Estudios | $300,000.00 |
| Fortalecimiento Municipal | $14,435,896.69 |
| Gastos Indirectos | $1,751,780.00 |
| Obligaciones Financieras | $7,746,776.87 |
| Protección y Preservación Ecológica | $7,865,693.00 |
| Seguridad Pública Municipal | $7,874,968.02 |
| Urbanización Municipal | $29,589,557.26 |
| TOTAL | $116,897,689.62 |
X. CONCLUSIONES
- Presunto daño patrimonial comprobado por $208,667.00 por entero extemporáneo de ISR, con multas a cargo del erario municipal.
- Adeudos millonarios con el IPE por $6,084,593.70, que incluyen ejercicios anteriores (2020-2024) y el ejercicio 2025, sin que se haya acreditado su liberación total.
- Retenciones de impuestos federales no enteradas por $245,388.10, con opinión negativa del SAT.
- Impuestos estatales no pagados por $2,029,011.57.
- Siete obras ejecutadas de forma irregular por $8,403,207.28, al carecer del dictamen de impacto ambiental expedido por la SEDEMA.
- Cuentas por pagar sin soporte documental por $44,864,530.99.
- Órdenes de pago sin firmas de la Comisión de Hacienda por $188,031,593.66.
- Déficit presupuestal de $8,696,665.63** y diferencia no conciliada de **$31,713,443.18 entre el resultado contable y el presupuestal.
- 62 observaciones y 32 recomendaciones determinadas por el ORFIS, de las cuales ninguna fue debidamente solventada.
- El Órgano Interno de Control deberá dar seguimiento a cada una de las observaciones persistentes para deslindar responsabilidades administrativas, y en su caso, penales.
Es gratis. Solo escribe tu correo y presiona Sign Up para suscribirte.