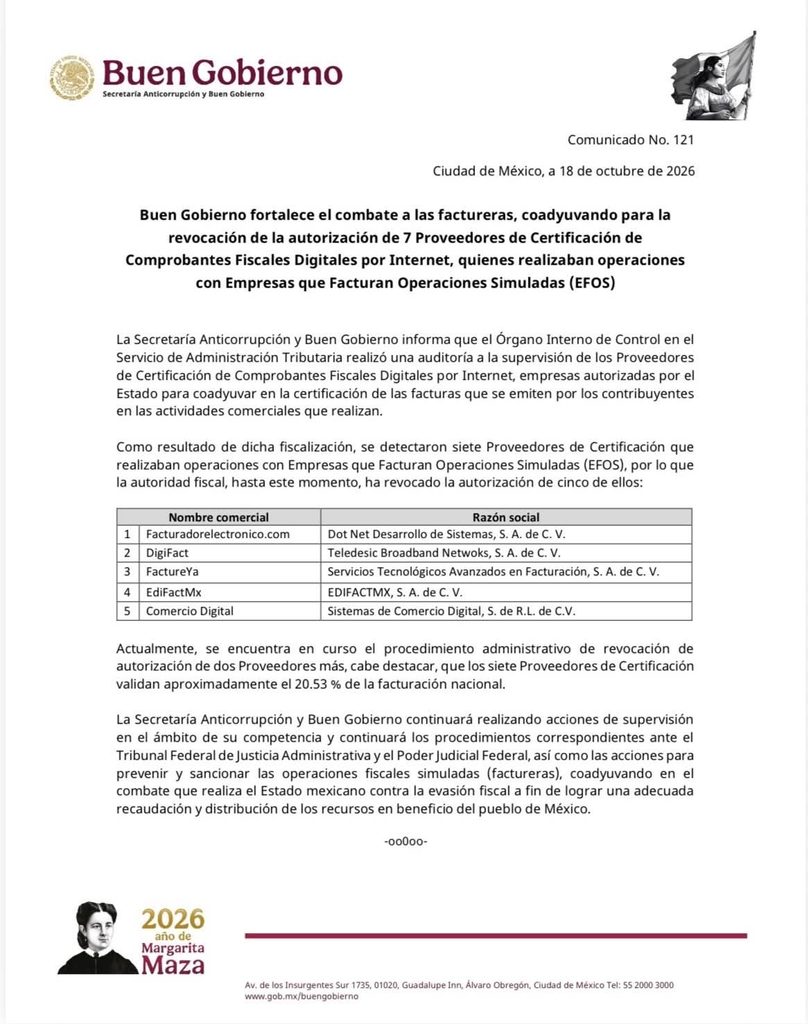
¡CUIDADO! Combatir las facturas falsas no debe convertirse en una persecución indiscriminada contra quienes prestan servicios legítimos.
Si una empresa se dedica a vender software de facturación o a prestar servicios tecnológicos para emitir CFDI, y algunos de sus clientes utilizan esas herramientas para simular operaciones, la pregunta es inevitable:
¿Desde cuándo vender una herramienta equivale a cometer el delito de quien la utiliza indebidamente?
Llevemos el razonamiento al extremo: sería como quitarle el automóvil a una persona porque cargó combustible en una gasolinera que presuntamente vende huachicol. ¿Y si el comprador pagó de buena fe, recibió el combustible y desconocía cualquier irregularidad del proveedor? ¿Dónde queda su responsabilidad individual?
La comparación tiene límites jurídicos: una operación con combustible ilícito puede tener consecuencias propias, pero el ejemplo exhibe el problema de castigar a terceros sin distinguir su conducta.
¿Qué dice la ley mexicana?
Artículo 69-B del Código Fiscal de la Federación. Regula la presunción de inexistencia de operaciones cuando un contribuyente emite comprobantes sin contar con activos, personal, infraestructura o capacidad material para realizar las operaciones que amparan. También contempla un procedimiento para desvirtuar esa presunción. No establece que toda empresa que venda servicios tecnológicos a un contribuyente irregular sea automáticamente una empresa facturera.
Artículo 17-H Bis del CFF. Permite restringir temporalmente los certificados de sello digital en determinados supuestos legales, incluidos algunos relacionados con operaciones inexistentes o simuladas. Pero la autoridad debe identificar el supuesto aplicable al contribuyente afectado; no basta con sustituir el análisis individual por una sospecha generalizada.
Artículo 29 del CFF. Regula la expedición de comprobantes fiscales digitales y contempla la participación de proveedores autorizados de certificación. El propio SAT reconoce formalmente esta actividad y publica información sobre dichos proveedores.
Artículo 16 constitucional. Exige que los actos de autoridad estén debidamente fundados y motivados. Es decir, la autoridad debe expresar las normas aplicables y las razones concretas que justifican su actuación.
Artículo 14 constitucional. Protege las garantías de legalidad y debido proceso en los términos que establece la Constitución.
Artículo 21 constitucional. Establece las bases de la investigación de los delitos y de la imposición de las penas por la autoridad judicial, conforme al marco constitucional.
Fuentes oficiales: Código Fiscal de la Federación y disposiciones publicadas por el SAT.
Mi cuestionamiento no es si el SAT debe combatir a las empresas que venden facturas falsas: debe hacerlo. La cuestión es si puede extender las consecuencias a un proveedor legítimo sin acreditar la conducta irregular que le atribuye.
Una cosa es vender facturas que amparan operaciones inexistentes; otra, vender un sistema informático para emitir comprobantes de operaciones reales.
Una cosa es participar conscientemente en una simulación fiscal; otra, prestar un servicio tecnológico que un tercero termina utilizando indebidamente.
La autoridad fiscal tiene la obligación de combatir el fraude, pero también de respetar la legalidad. La recaudación no puede convertirse en una licencia para castigar sin distinguir responsabilidades.
Porque si el criterio fuera que todo proveedor debe responder por cualquier ilegalidad cometida por sus clientes, ¿dónde ponemos el límite? ¿En el software, en el banco que procesa el pago, en la empresa que renta las oficinas o en quien vende las computadoras?
Que se investigue, que se pruebe y que se sancione a quien corresponda. Pero que no se confunda una herramienta legal con el delito que alguien pudiera cometer utilizándola.
Combatir la evasión fiscal sí. Criminalizar indiscriminadamente la actividad empresarial, no.
Los leo sin HIPOCRECIAS
CP.Guillermo Santos Martínez
Es gratis. Solo escribe tu correo y presiona Sign Up para suscribirte.