AGENCIAS
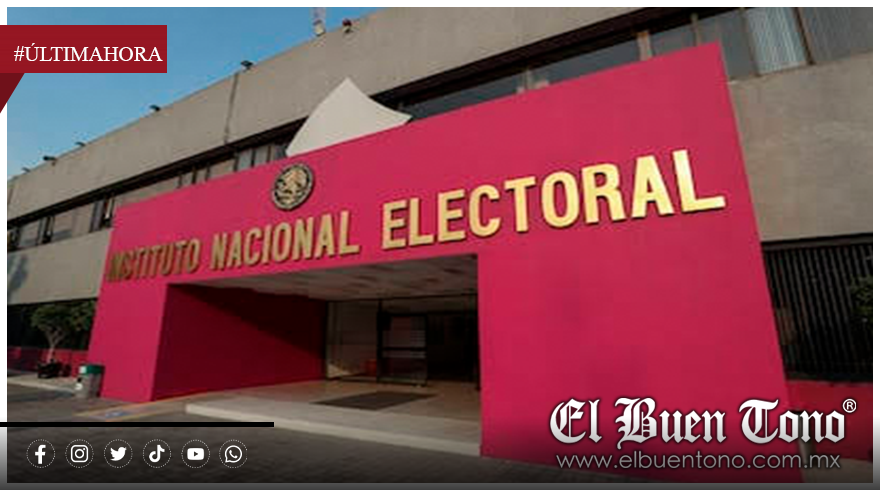
Ciudad de México.- Auditorías internas del Instituto Nacional Electoral (INE) detectaron irregularidades financieras y administrativas por más de 43 millones de pesos en sus juntas ejecutivas de Nuevo León, Tabasco, Guerrero y Tlaxcala, relacionadas con pagos sin suficiente respaldo documental, inconsistencias presupuestales, deficiencias en licitaciones y omisiones en materia de transparencia.
Los hallazgos corresponden a fiscalizaciones realizadas por el Órgano Interno de Control (OIC) del INE, cuyos informes finales de 2025 fueron dados a conocer este año. Las revisiones documentaron anomalías en el manejo de recursos públicos, contratación de servicios y comprobación de gastos durante los ejercicios auditados.
El monto más elevado corresponde a Nuevo León, donde se identificaron 34 millones 152 mil 983.94 pesos pendientes de aclaración, principalmente por diferencias entre el presupuesto calendarizado, las cuentas bancarias y los registros contables.
Además, el órgano fiscalizador detectó pagos cuestionables por servicios contratados, deficiencias en los expedientes del personal y falta de documentación que acreditara la entrega total de gorras adquiridas para trabajadores de la Junta Local. Tampoco se presentó soporte suficiente para comprobar el pago del servicio de energía eléctrica.
En esa entidad también se señalaron irregularidades en tres procedimientos de Licitación Pública Nacional, identificados como LP-INE-NL-005-2024, LP-INE-NL-004-2024 y LP-INE-NL-001-2024, debido a que no se acreditó la suficiencia presupuestal para llevarlos a cabo y se detectaron incumplimientos en sus requisitos.
El informe también advirtió discrepancias en los puestos y perfiles del personal contratado, así como deficiencias en la documentación que respaldaba las retribuciones por servicios profesionales.
TABASCO: MÁS DE $4.2 MILLONES SIN COMPROBACIÓN
En la Junta Local Ejecutiva de Tabasco se determinaron 4 millones 260 mil 684 pesos pendientes de aclaración, debido a la falta de evidencia documental que acreditara el ejercicio de recursos destinados a estímulos para el personal operativo.
La auditoría también encontró inconsistencias en la acreditación de perfiles profesionales y diferencias entre los registros presupuestales y la nómina.
Como resultado de la revisión se emitieron tres observaciones, que derivaron en 14 recomendaciones correctivas y 20 preventivas para fortalecer los controles administrativos y garantizar el cumplimiento de la normatividad.
GUERRERO: IRREGULARIDADES Y FALTA DE TRANSPARENCIA
En Guerrero, el Órgano Interno de Control detectó anomalías por más de 4.3 millones de pesos en recursos destinados a estímulos del personal operativo.
A estas observaciones se sumaron omisiones en la publicación de contratos, convenios modificatorios y anexos técnicos en la Plataforma Nacional de Transparencia (PNT), lo que limitó el acceso a información verificable sobre las contrataciones realizadas.
También se documentaron deficiencias en la supervisión de los servicios contratados, incumplimientos en la comprobación de horas laborales, omisiones en registros de salida y falta de acreditación del registro de trabajadores ante el Instituto Mexicano del Seguro Social (IMSS).
La auditoría señaló, además, que algunos pagos se realizaron fuera de los plazos establecidos en las disposiciones normativas y contractuales.
TLAXCALA: PAGOS DE ESTÍMULOS SIN IDENTIFICAR
En Tlaxcala, la revisión correspondiente a 2024 determinó un monto por aclarar de 119 mil 360 pesos, relacionado principalmente con pagos de estímulos por productividad registrados en los auxiliares contables, pero que no fueron identificados ni debidamente justificados por la Junta Local.
El informe advirtió deficiencias en el control interno, inconsistencias en la asignación de incentivos y problemas en las evaluaciones del personal.
MÁS RECURSOS PÚBLICOS BAJO OBSERVACIÓN
Las auditorías exhiben fallas en los mecanismos de supervisión, contratación, comprobación del gasto y transparencia dentro de las estructuras estatales del INE.
Aunque los montos señalados corresponden a recursos pendientes de aclaración y observaciones de auditoría, no representan por sí mismos desvíos definitivamente acreditados ni determinan responsabilidades penales.
Los resultados se conocen en medio de las investigaciones sobre presuntas irregularidades en contratos de materiales y servicios electorales, que también involucran a proveedores y exfuncionarios del organismo.
La acumulación de observaciones vuelve a colocar bajo escrutinio el manejo de los recursos públicos del árbitro electoral y la eficacia de sus controles internos.
Es gratis. Solo escribe tu correo y presiona Sign Up para suscribirte.